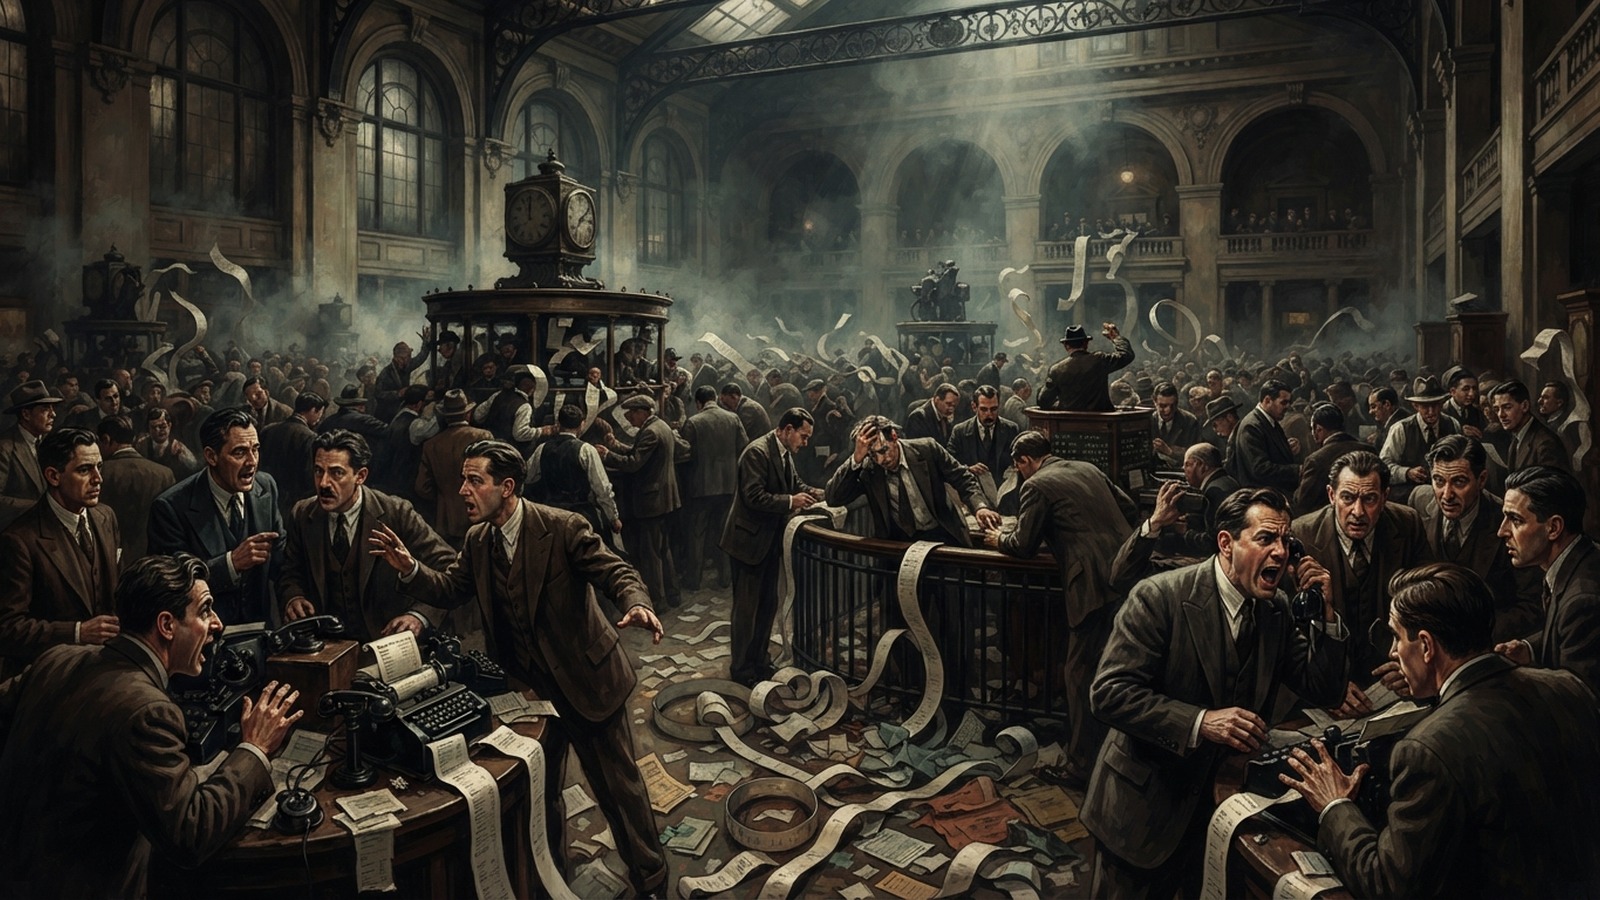
В зале Нью-Йоркской фондовой биржи 29 октября 1929 года побили рекорд, которого никто не хотел: за торговую сессию прошло около 16 миллионов акций. Индекс Dow Jones за один день снизился почти на 12%. Днём раньше, в «Чёрный понедельник» 28 октября, падение было ещё резче — почти 13%. А к середине ноября индекс потерял около половины пикового значения.
Звучит как начало катастрофы, и так обычно и рассказывают: пришёл Чёрный вторник, Америка разорилась, началась Великая депрессия. Только в этой красивой схеме есть неудобная деталь. К осени 1930 года в американской экономике появились признаки возможного восстановления. Падение продолжалось не только потому, что биржа рухнула в октябре. Крах усилил уже начавшийся спад, но главное было в том, что вслед за биржей посыпалось то, что к акциям прямого отношения не имело.
Шестнадцать миллионов акций и один рекорд
Сначала договоримся о масштабе потерь, потому что здесь начинается главная путаница.
Акционер, у которого был пакет бумаг, терял на падении их рыночной стоимости — но убыток не обязательно был реализован продажей. Вкладчик, у которого деньги лежали в банке, на биржевом обвале не терял номинальную сумму вклада — но последующие банковские кризисы могли ограничить доступ к деньгам или привести к их утрате. Рабочий завода не имел ни акций, ни вкладов, но мог потерять зарплату, если предприятие сокращало производство. Это три разных вида потерь, и наступали они не одновременно.
Отсюда и осторожность с известной цифрой про «исчезнувшие миллиарды»: речь идёт об оценке падения рыночной стоимости активов, а не о сумме наличных, которая испарилась из сейфов. Бумажное богатство сжалось. Но из этого не следует, что из сейфов разом исчезла вся сумма наличными. За падением рыночной стоимости активов шли другие процессы: банковские кризисы сокращали кредитование, а осторожность людей снижала спрос. Это уже не биржевая арифметика, а
работа всей финансовой системы.
И ещё одна деталь, которую часто теряют: обвал был не одним днём. 28 октября, 29 октября, потом ещё недели падений. Чёрный вторник — это пик драмы, а не весь процесс.
Спад начался раньше обвала
Теперь самое неприятное для привычной версии.
По хронологии National Bureau of Economic Research, пик деловой активности в США пришёлся на август 1929 года. Экономика уже разворачивалась вниз, когда до Чёрного вторника оставалось два месяца. Дно спада относится к марту 1933 года.
Получается, биржевой крах случился не на пустом месте и не с нуля запустил падение. Он упал в конструкцию, которая уже начала проседать. И, что важнее, сам по себе он не был смертельным ударом: непосредственный эффект обвала ослаб через несколько месяцев.
Вот здесь и стоит поставить главный вопрос. Не «почему обвалились акции» — на это есть короткий ответ про перегрев рынка и покупки в кредит. Вопрос в другом: почему после обвала страна падала ещё три с половиной года?
Настоящий перелом случился не на бирже
Осенью 1930 года в США началась серия банковских паник. Не одна эффектная сцена, а растянутая череда эпизодов, которая продолжилась и в 1931 году.
Механизм здесь проще, чем кажется, и от этого противнее. Вкладчики приходят за деньгами. Массовое изъятие вкладов подрывает ликвидность банков: у них не хватает средств, чтобы разом вернуть всем. Банк закрывается, а вкладчики теряют доступ к деньгам или часть сбережений. Уцелевшие банки после такого сокращают кредитование даже для надёжных заёмщиков. Предприятие не может оплатить сырьё и зарплату, сокращает производство, увольняет людей. Уволенные меньше покупают, а если у них был счёт, забирают остатки.
Круг замыкается, и каждый его оборот делает следующий шаг тяжелее.
Вот чем банковский кризис страшнее биржевого. Биржа касалась тех, у кого были акции, — а это далеко не все. Банк касался почти всех: сбережений, расчётов, кредита на оборотные средства, зарплатной ведомости. Когда лопается банк, проблема выходит за пределы Уолл-стрит и заходит в каждый городок, где есть отделение с табличкой на дверях.
Здесь, на мой взгляд, а не в октябрьском зале биржи, и находится главный перелом.
Дефляция, кредит и осторожность
В перечне причин, которые называют исследователи, рядом стоят дефляция и кредитные перекосы. Звучит технично, но смысл простой: цены и доходы в депрессии не стояли на месте, а кредит становился менее доступным.
Для предприятий это означало более трудный доступ к оборотным средствам. Для семей — меньше уверенности в завтрашнем дне. Здесь легко построить слишком гладкую схему, где всё объясняется одной спиралью. Я бы так не делал. Дефляция и кредитные перекосы важны как усилители, а не как единственный мотор.
Покупка акций в кредит в 1920-е сработала как запал именно в этом смысле. Не как единственная причина — как усилитель. Когда рынок пошёл вниз, долги, взятые под бумаги, стали напоминать о себе в самый неподходящий момент.
Золото, ставка и чужие долги
Теперь про власть. Здесь часто ждут простого ответа: виновата Федеральная резервная система, и точка. Я бы не спешил с приговором.
В 1929 году ФРС повышала ставку, пытаясь сдержать спекулятивное кредитование. Логика понятная: дорогой кредит охлаждает азарт. Цена тоже понятная: кредит дорожает для всех, не только для спекулянтов.
Дальше вступает рамочка по имени золотой стандарт. Денежная система была привязана к золоту, и у властей не было привычного сегодня простора для свободной денежной экспансии. Решение упиралось в золотой резерв, а не только в желание чиновников. Когда на банки давят панические изъятия, а расширять деньги нельзя свободно, действовать приходится грубыми инструментами и с опозданием.
Часть исследователей считает бездействие денежных властей в момент банковских паник одной из решающих ошибок. Аргументация серьёзная. Но степень ответственности ФРС остаётся предметом спора, и записывать одну экономическую школу в окончательную истину я бы не стал. Важнее другое: даже если считать реакцию ошибочной, ошибка была не плодом глупости, а выбором внутри жёстких ограничений.
К этому добавляется международный слой. В 1920-е американские кредиты помогали поддерживать германскую экономику, а через неё — выплаты по репарациям и военным долгам. Конструкция получалась круговой: американские деньги едут в Европу, Европа платит по долгам, часть возвращается в США. Пока кредитование растёт, всё крутится. Когда американское кредитование сократилось, Германия столкнулась с серьёзными финансовыми трудностями, и в 1931 году кризис перерос в международную фазу. Президент Герберт Гувер, занимавший этот пост в 1929–1933 годах, добивался моратория на выплаты долгов и репараций — попытка удержать конструкцию от развала.
Один из эпизодов той осени показателен для атмосферы. В октябре 1929 года крупные банкиры пытались поддержать рынок покупками акций. Экстренные меры помогли временно удержать банковскую систему. Проблема была не в одном дне, а в том, что случилось через год.
Спрос, который испугался
Финансовая часть цепи неприятна, но без повседневности она не объясняет масштаба.
Страх перед безработицей — рациональное чувство. Если человек не уверен в завтрашнем доходе, он откладывает крупную покупку. Автомобиль — самый понятный пример: его покупают после долгих раздумий. Как и другие дорогие вещи. Отдельное решение выглядит разумным: пережду, поберегусь.
Но когда так поступают миллионы, осторожность превращается в общий шок спроса. Меньше покупок — меньше заказов — меньше производства — увольнения — ещё меньше покупок. Никто не хотел валить экономику. Люди просто защищали свои деньги.
Этот слой чаще всего выпадает из рассказа про биржу. А без него непонятно, почему финансовый сбой превратился в промышленный. К 1933 году безработица в США достигла примерно 25%, промышленное производство резко сократилось. Это уже не про котировки, а про заводы, конторы и семьи, у которых исчез привычный доход.
Почему же символом стал один день?
Потому что биржа — витрина. У неё есть дата, рекорд, цифра, понятный образ: зал, люди, паника. Банковская паника 1930 года — это серия эпизодов без одной драматичной картинки. Дефляция — вообще невидимая вещь, её нельзя сфотографировать. Сжатие спроса — миллион частных решений, каждое из которых по отдельности скучное.
Плюс послезнание. Мы знаем финал и задним числом приписываем стартовой точке весь результат. Версия про Чёрный вторник не ложь. Она указывает на реальный перелом. Просто объясняет слишком мало.
Что остаётся, если собрать цепь целиком? Спад, начавшийся до обвала. Биржевой удар, который усилил его и стал видимым сигналом. Кредитные перекосы и дефляция, которые сделали положение должников тяжелее. Банковские паники, ударившие по сбережениям и кредиту. Жёсткая денежная рамка, ограничившая манёвр. Международные долги, разнёсшие кризис за пределы США. И сжатие спроса, превратившее финансы в безработицу.
По отдельности ни одно звено не тянет на объяснение. Вместе они подкармливают друг друга — и потому падение оказалось таким долгим.
Возвращаясь в зал 29 октября: люди, стоявшие там, видели не всю причину будущей депрессии. Они видели цену акций в конкретный час. Биржевой крах не создал депрессию из ничего. Он стал самым заметным переломом в конструкции, которая уже была неустойчивой, и символом цепи кризисов, которую задним числом легко принять за один день.